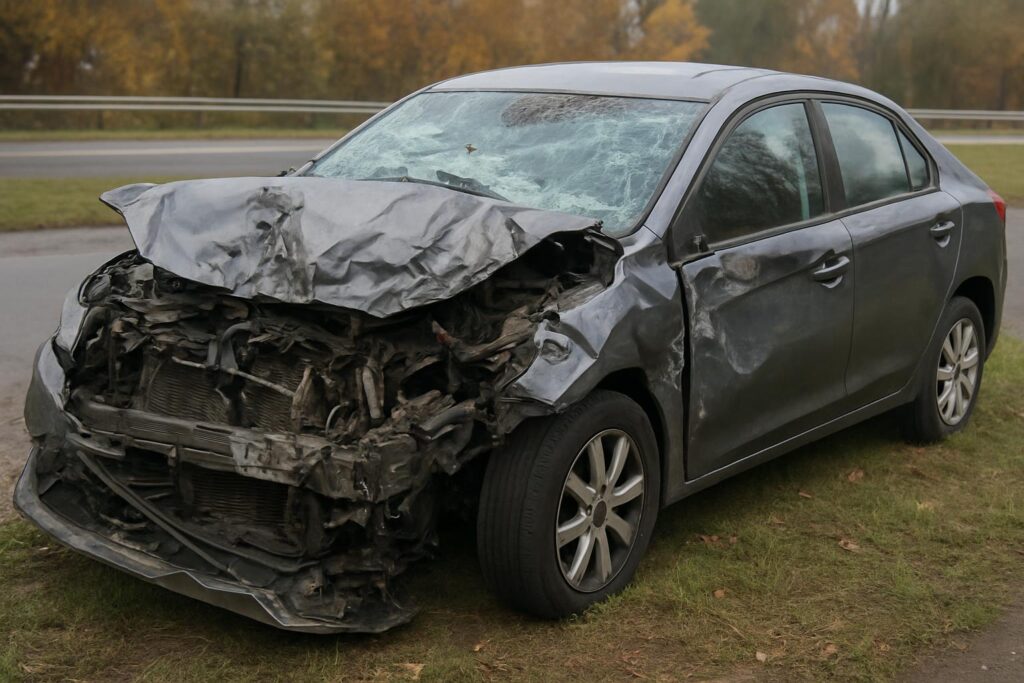
Szkoda całkowita to sytuacja, która spotyka wielu kierowców po kolizji lub poważnym uszkodzeniu pojazdu. Decyzja ubezpieczyciela o uznaniu szkody za całkowitą niesie za sobą konkretne konsekwencje techniczne i finansowe, których warto dobrze rozumieć. W praktyce wiele osób nie wie, kiedy dokładnie ubezpieczyciel może podjąć taką decyzję, jakie są tego kryteria i co zrobić, gdy zostaniemy z takim orzeczeniem. Ponadto kwestie organizacyjne, takie jak holowanie czy transport uszkodzonego auta, mają tu kluczowe znaczenie. W tym artykule opowiem, kiedy trafia do nas szkoda całkowita, jak działa proces oceny i jakie kroki podjąć dalej, by nie mieć problemów przy naprawie, wymianie auta lub finalizacji wypłaty odszkodowania.
Co to jest szkoda całkowita i kiedy ubezpieczyciel ją ogłasza?
Szkoda całkowita to pojęcie ściśle związane ze stanem technicznym pojazdu oraz kosztami jego naprawy. Można mówić o niej na dwa sposoby:
- techniczna szkoda całkowita – oznacza, że szkoda jest na tyle poważna, że naprawa samochodu jest technicznie niemożliwa lub ryzykowna (np. uszkodzenia ramy, podwozia, konstrukcji nośnej, komponentów bezpieczeństwa);
- ekonomiczna szkoda całkowita – to sytuacja, gdy koszt naprawy przewyższa lub jest bliski wartości rynkowej pojazdu (np. 70-80% wartości auta według OC lub AC).
Ubezpieczyciel podejmuje decyzję o szkodzie całkowitej po wycenie szkody zgłoszonej z OC sprawcy lub AC właściciela. Główne kryteria to:
- Wartość rynkowa pojazdu przed szkodą – oparta na cenach z rynku pojazdów używanych, uwzględniająca markę, model, rocznik, przebieg, stan techniczny przed kolizją.
- Przewidywany koszt naprawy uszkodzeń – wycena warsztatu lub rzeczoznawcy wskazująca na sumę części i robocizny koniecznych do przywrócenia auta do stanu pierwotnego.
- Procentowa relacja kosztów naprawy do wartości pojazdu – w praktyce pojawia się granica około 70% (lub ustalona przez konkretne OWU), powyżej której szkoda jest całkowita.
Jeśli ubezpieczyciel stwierdzi, że naprawa przekracza tą granicę, formalnie uznaje samochód za „szkodę całkowitą” i proponuje wypłatę odszkodowania w wysokości wartości pojazdu pomniejszonej o wartość pozostałości (auta do złomowania, części na sprzedaż).
Techniczne i praktyczne implikacje szkody całkowitej
Decyzja o szkodzie całkowitej to nie tylko kwestia finansów. Ma realne przełożenie na dalsze postępowanie z uszkodzonym pojazdem, a także na logistykę, zwłaszcza jeśli potrzebujesz pomocy drogowej lub lawety do transportu auta.
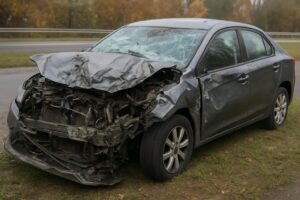
Stan techniczny uszkodzonego auta
W praktyce poważne uszkodzenia obejmują:
- Deformacje ramy lub elementów nośnych konstrukcji – często dyskwalifikujące auto z naprawy.
- Zniszczenia kluczowych układów: napędowego, zawieszenia, hamulcowego lub elektrycznego w stopniu uniemożliwiającym bezpieczną jazdę.
- Uszkodzenia silnika i skrzyni biegów, których naprawa lub wymiana przekracza racjonalne koszty.
Takie uszkodzenia rzadko da się naprawić, a jeśli nawet, to koszt prac i części jest zwykle wyższy niż wartość samochodu.
Transport uszkodzonego pojazdu – rola pomocy drogowej i lawety
Po stwierdzeniu szkody całkowitej samochód zazwyczaj nie nadaje się do dalszej jazdy. Dlatego pomoc drogowa z usługą lawety jest tutaj nieoceniona:
- Holowanie pojazdu – w przypadku gdy auto jeszcze częściowo jeździ, może zostać odholowane do warsztatu lub miejsca oceny szkody.
- Transport lawetą – zdecydowanie bezpieczniejszy sposób, szczególnie gdy pojazd jest kompletnie niesprawny lub trudno nim kierować (np. uszkodzony układ kierowniczy lub hamulcowy).
- Dokładna dokumentacja – firma pomocy drogowej często pomaga także w spisaniu protokołu uszkodzeń pojazdu niezbędnego dla ubezpieczyciela.
Warto tu podkreślić, że dobre, szybkie i sprawne holowanie z profesjonalnym sprzętem może obniżyć ryzyko dalszych uszkodzeń auta, co będzie istotne na etapie likwidacji szkody. Wielu kierowców z własnej inicjatywy podejmuje próby jazdy ze zniszczonym autem, co zwykle kończy się pogłębieniem szkód i komplikacjami przy uzyskaniu odszkodowania.
Co zrobić po stwierdzeniu szkody całkowitej – praktyczne wskazówki
Kiedy już otrzymujesz informację od ubezpieczyciela, że Twój samochód zakwalifikowano jako szkodę całkowitą, masz kilka opcji i obowiązków, o których musisz pamiętać:
1. Sprawdź wycenę ubezpieczyciela i wartość auta
Przede wszystkim zweryfikuj, czy przedstawiona wycena odpowiada realiom rynkowym. Możesz samodzielnie lub z pomocą rzeczoznawcy ocenić wartość pojazdu oraz koszty naprawy. Warto pamiętać, że:
- Wartość odszkodowania powinna uwzględniać cenę pojazdu przed szkodą.
- Ubezpieczyciel może wykazać wartość pozostałości pojazdu (skupu złomu lub części), która zostanie odliczona od kwoty wypłaty.
- W przypadku niezgodności masz prawo odwołać się od decyzji i zaproponować własną, opartą o rzetelną wycenę niezależnego eksperta.
2. Zorganizuj odpowiedni transport uszkodzonego auta
Uszkodzony po szkodzie całkowitej pojazd prawie zawsze wymaga holowania lub transportu lawetą. Nie ryzykuj samodzielnej jazdy – takie działania mogą negatywnie wpłynąć na likwidację szkody i bezpieczeństwo. Zgłoś się do profesjonalnej firmy oferującej pomoc drogową:
- Sprawny transport pozwoli bezpiecznie przewieźć samochód do miejsca naprawy, kasacji lub na parking depozytowy.
- W razie potrzeby firma pomoże w dokumentacji powypadkowej i wycenie uszkodzeń na miejscu.
3. Rozważ sprzedaż auta w stanie uszkodzonym
Jeśli nie chcesz lub nie możesz dokonać naprawy – a ubezpieczyciel proponuje odszkodowanie – masz prawo zatrzymać pojazd i sprzedać go na części lub jako uszkodzony. To rozwiązanie opłacalne zwłaszcza dla osób znających rynek części lub prowadzących własne warsztaty.
4. Pamiętaj o załatwieniu formalności
Po uznaniu szkody całkowitej konieczne będzie:
- Zgłoszenie szkody do ubezpieczyciela i dostarczenie niezbędnej dokumentacji (protokół policji, zdjęcia, kosztorysy).
- Złożenie oświadczenia o przyjęciu odszkodowania lub dalszych krokach.
- Załatwienie formalności związanych z wyrejestrowaniem pojazdu lub przekazaniem go do złomowania, jeśli auto nie będzie naprawiane.
W tym procesie może pomóc profesjonalna firma oferująca pomoc drogową i usługi transportowe, która zna lokalne procedury oraz współpracuje z ubezpieczycielami.
Dlaczego warto od razu sięgnąć po pomoc drogową i lawetę?
W momencie zdarzenia i stwierdzenia szkody całkowitej szybkie i profesjonalne działanie jest kluczowe:
- Bezpieczeństwo – holowanie lawetą eliminuje ryzyko dodatkowych uszkodzeń, które mogą pojawić się przy samodzielnym forsowaniu niesprawnego pojazdu.
- Szybkość i wygoda – fachowa pomoc drogowa działa całą dobę, nie trzeba martwić się o ustawianie auta na miejscu zdarzenia lub w ruchu.
- Dokumentacja i wsparcie – profesjonaliści mogą pomóc w spisaniu raportu o stanie auta, co ma wpływ na finalną decyzję ubezpieczyciela.
- Kompleksowa usługa – od holowania, poprzez transport lawetą, aż do dostarczenia samochodu pod wskazany adres – często w cenie jednej usługi.
Dzięki temu minimalizujesz stres po wypadku i zabezpieczasz swoje interesy wobec ubezpieczyciela.
Jeśli potrzebujesz szybkiego i profesjonalnego wsparcia po wypadku lub awarii, oferujemy kompleksową pomoc drogową i transport lawetą na terenie całej Polski. Skontaktuj się z nami, a nasi doświadczeni specjaliści zajmą się holowaniem i bezpiecznym przewozem Twojego pojazdu, niezależnie od stopnia jego uszkodzenia.